



Dok Hrvatska u posljednjih šest godina bilježi gotovo nepromijenjen broj stranih turističkih dolazaka, mediteranski konkurenti snažno napreduju. Grčka, Portugal, Turska i Malta povećavaju turistički promet, Albanija ubrzano razvija zračnu povezanost, a međunarodni hotelski kapital sve intenzivnije ulaže u regiju. Hrvatska istodobno ostvaruje znatno veće prihode po gostu, ali pada na ljestvici turističke konkurentnosti. Posebno zabrinjavaju podaci o malom udjelu hotelskih kapaciteta, slabom privlačenju međunarodnih brendova i mogućem usporavanju investicija nakon 2027. godine.
Analiza Giornal.hr | Turizam, gospodarstvo i investicije
Hrvatska je na turističkom raskrižju. To nije samo upozorenje o rezultatima jedne turističke sezone, nego zaključak koji proizlazi iz dugoročnih ekonomskih pokazatelja, usporedbe s konkurentskim destinacijama i analize investicijskih kretanja u europskom i mediteranskom turizmu.
Na 28. Kongresu hotelijera Hrvatske, održanom 11. studenoga 2026. u porečkom Pical Resortu, dr. sc. Siniša Topalović, globalni direktor turističkog savjetovanja Horwath HTL Hrvatska, predstavio je istraživanje pod naslovom „Konkurentnost, rast i hotelske investicije: Hrvatska pred izazovom“.
Njegova je središnja poruka da Hrvatska više ne može računati na nastavak dosadašnjeg modela razvoja turizma, u kojem rast cijena, snažna sezonska potražnja i postojeća atraktivnost obale osiguravaju dobre poslovne rezultate.
Podaci upozoravaju na ozbiljniji problem: Hrvatska je gotovo prestala povećavati broj stranih turističkih dolazaka, dok njezini konkurenti istodobno povećavaju promet, poboljšavaju infrastrukturu i privlače nove hotelske investicije.
No, riječ je o istraživanju koje otvara i šire pitanje: treba li hrvatskom turizmu više gostiju, više hotela ili prije svega kvalitetniji razvoj koji će stvarati veću gospodarsku vrijednost uz manje pritiska na prostor i lokalno stanovništvo?
Hrvatska u šest godina gotovo nije povećala broj stranih turista
Jedan od najupečatljivijih podataka odnosi se na razdoblje između 2019. i 2025. godine.
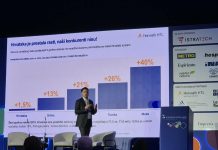
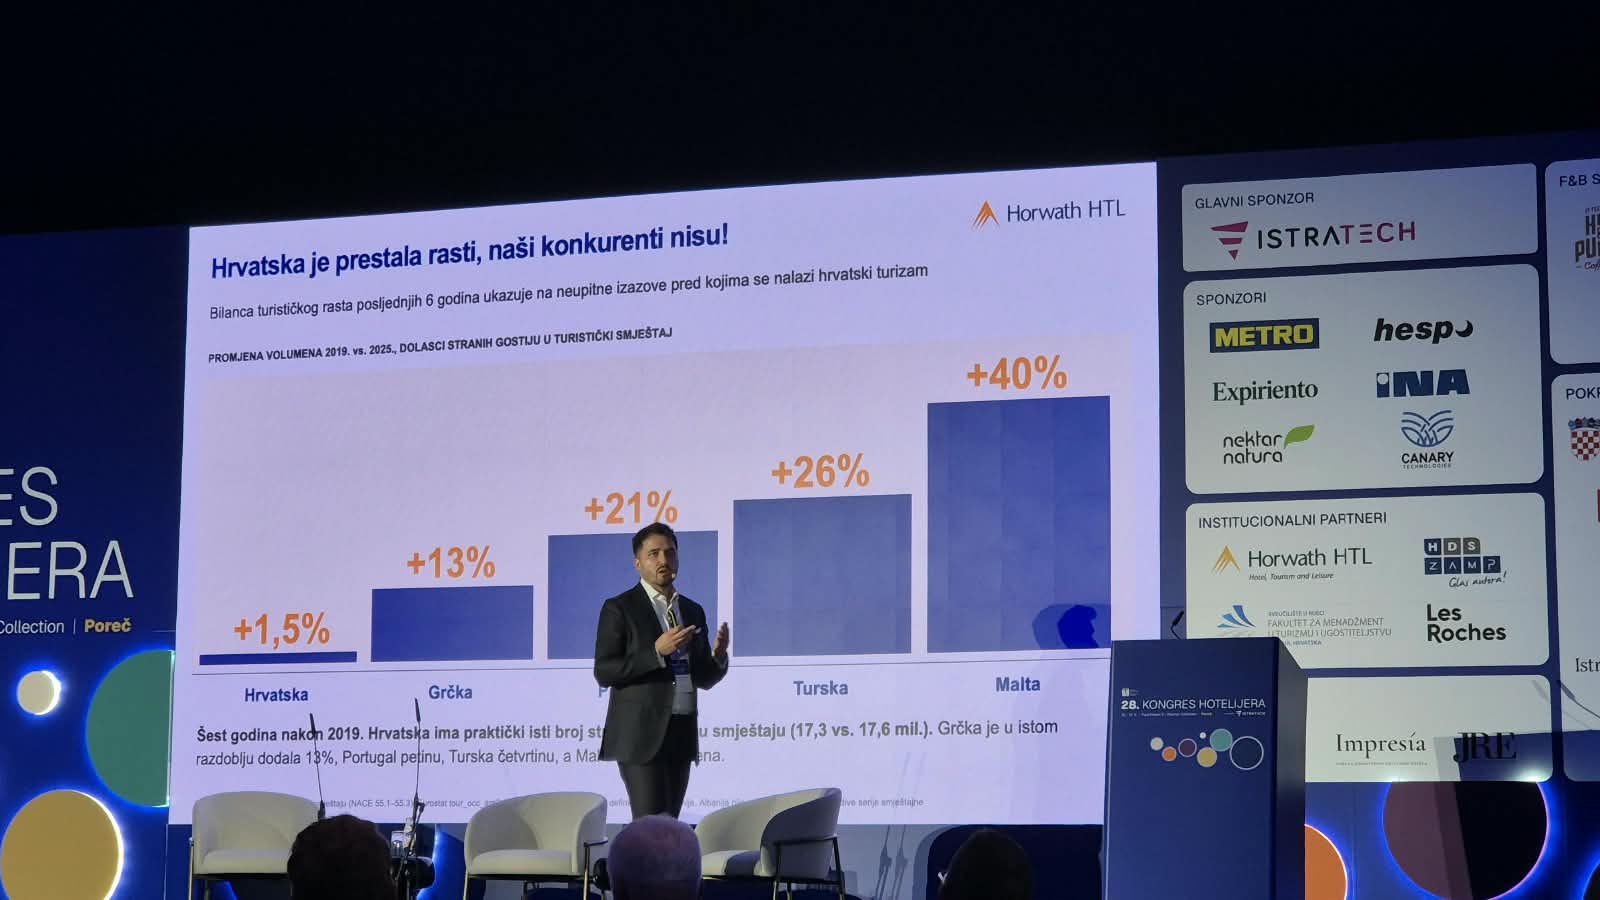
Prema Eurostatovim podacima koje je analizirao Horwath HTL, Hrvatska je 2019. godine zabilježila približno 17,3 milijuna dolazaka stranih gostiju u turistički smještaj, a 2025. godine oko 17,6 milijuna.
To predstavlja povećanje od svega 1,5 posto u šest godina.
U istom razdoblju konkurenti su ostvarili znatno veći rast:
| Država | Rast dolazaka stranih gostiju 2019. – 2025. |
|---|---|
| Hrvatska | +1,5% |
| Grčka | +13% |
| Portugal | +21% |
| Turska | +26% |
| Malta | +40% |
Razlika je još vidljivija kada se promatra prosječna godišnja stopa rasta.
Između 2013. i 2019. hrvatski turizam rastao je prosječno 8,3 posto godišnje. U razdoblju od 2019. do 2025. ta je stopa pala na samo 0,3 posto.
Portugal je u istom novijem razdoblju rastao 3,2 posto godišnje, Grčka 2 posto, Španjolska 2,8 posto, Cipar 3,7 posto, a Malta čak 5,8 posto.
Hrvatska je tako od jedne od brže rastućih europskih turističkih destinacija došla u situaciju da joj broj stranih gostiju praktički stagnira.
Pritom je važno naglasiti da se ovi pokazatelji odnose na dolaske stranih gostiju u statistički obuhvaćeni turistički smještaj, a ne na ukupnu vrijednost turizma, broj noćenja ili turističku potrošnju. Osim toga, usporedba s 2019. obuhvaća i pandemijsko razdoblje, pa dio rasta konkurentskih zemalja odražava i različitu dinamiku oporavka.
Ipak, razlike između Hrvatske i konkurencije dovoljno su velike da zaslužuju ozbiljnu pozornost.
Gosti plaćaju znatno više, ali dolazi li zaista kvalitetniji turizam?
Dok broj stranih gostiju stagnira, prihodi od turizma rastu.
Prema analizi Horwath HTL-a, nominalni prihod od međunarodnih putovanja po dolasku stranog gosta u turistički smještaj u Hrvatskoj povećao se sa 608 eura u 2019. na 869 eura u 2025. godini.
Riječ je o rastu od čak 43 posto. To je najveće povećanje među promatranim državama. Portugal je ostvario rast od 32 posto, Španjolska od 25 posto, Grčka od 16 posto, a Cipar od 15 posto. Na prvi pogled, Hrvatska bi takav rezultat mogla predstaviti kao dokaz uspješnog prelaska s masovnog na kvalitetniji turizam. Međutim, takav zaključak bio bi preuranjen.
Pokazatelj je izračunat dijeljenjem prihoda od putovanja iz platne bilance brojem dolazaka stranih gostiju u turistički smještaj. Stoga nije riječ o izravno izmjerenoj prosječnoj potrošnji pojedinog gosta niti o čistom indeksu turističkih cijena.
Na njegov rast mogu utjecati povećanje cijena smještaja, ugostiteljskih i drugih usluga, inflacija, promjena strukture gostiju, trajanje boravka i potrošnja izvan smještaja. Istodobno, sve navedene vrijednosti izražene su nominalno, bez prilagodbe za inflaciju. Upravo zato povećanje od 43 posto ne znači automatski da Hrvatska danas stvara 43 posto više stvarne gospodarske vrijednosti po turistu.
Topalovićeva analiza upozorava na opasnost modela koji rast prihoda sve više temelji na povećanju cijena, a sve manje na razvoju proizvoda i povećanju konkurentnosti. U ekonomskom smislu to otvara pitanje koliko dugo cijene mogu rasti prije nego što počnu ozbiljnije utjecati na potražnju. Turistička destinacija može neko vrijeme uspješno povećavati prihode bez rasta broja gostiju. Problem nastaje kada cijene rastu brže od kvalitete i vrijednosti usluge koju gost dobiva.
Hrvatska pala na 46. mjesto turističke konkurentnosti
Sljedeće upozorenje dolazi iz međunarodnog indeksa konkurentnosti turizma.
Prema podacima World Economic Foruma, odnosno indeksu Travel & Tourism Development Index (TTDI) za 2026. godinu navedenom u prezentaciji, Hrvatska se nalazi na 46. mjestu među 110 promatranih gospodarstava.
U usporedbi s preračunatim rangom za 2019. godinu pala je za tri mjesta, s 43. na 46. Istodobno su pojedine konkurentske zemlje značajno napredovale. Albanija je napredovala za čak 20 mjesta, sa 73. na 53., Turska za 11 mjesta, Grčka za četiri, Italija za tri, a Portugal za jedno mjesto. Slovenija je pala za pet mjesta, s 40. na 45., ali je i dalje ispred Hrvatske.
Osobito je zanimljivo što Hrvatska na toj ljestvici zaostaje za svim svojim susjedima članicama Europske unije.
No, još je važnije pitanje zašto je Hrvatska nazadovala. Odgovor nije u nedostatku prirodnih ljepota niti u potpunoj nekonkurentnosti smještajne ponude. Naprotiv, prema istraživanju Hrvatska zauzima peto mjesto u svijetu prema pokazatelju turističke ponude i infrastrukture. Problem se nalazi u drugim elementima turističkog sustava.
Imamo turistički proizvod, ali zaostajemo u infrastrukturi, prometu i dostupnosti
Horwath HTL analizirao je promjenu hrvatskog položaja prema pojedinim stupovima turističke konkurentnosti.
Rezultati pokazuju izrazito neujednačenu sliku. Hrvatska je napredovala u poslovnom okruženju za 19 mjesta, u prioritetu turizma unutar javnih politika također za 19 mjesta, u poslovnim resursima za 12, a u ljudskim resursima i tržištu rada za šest mjesta.
Napredak je zabilježen i u zdravstvenim i higijenskim uvjetima te otvorenosti putovanjima. Istodobno su zabilježeni ozbiljni padovi u područjima koja neposredno utječu na kvalitetu destinacije. Kulturni resursi pali su za 16 mjesta, s 26. na 42., a kopnena i lučka infrastruktura također za 16 mjesta, s 39. na 55. Cjenovna konkurentnost pala je za devet mjesta, na 90. poziciju.
Sigurnost je pala za deset mjesta, na 30., dok je zračna povezanost nazadovala za sedam mjesta, na 54. Kod pojedinačnih pokazatelja posebno se ističu pad kvalitete cesta sa 16. na 32. mjesto, učinkovitosti željeznice sa 66. na 86. mjesto te javnog prijevoza s 55. na 76. poziciju. Digitalna potražnja za kulturnom ponudom pala je s 28. na 43. mjesto, dok je učinkovitost zračnih usluga nazadovala sa 61. na 73. mjesto. U prezentaciji se navodi i pogoršanje pokazatelja povjerenja u lokalnu policiju, s 36. na 58. mjesto.
Kod ovih rezultata važno je imati na umu da dio WEF-ovih pokazatelja uključuje percepciju poslovnih rukovoditelja, zbog čega ne predstavljaju svi izravnu objektivnu mjeru kvalitete pojedine usluge.
Ipak, njihova zajednička poruka jest jasna: turistička konkurentnost ne ovisi samo o hotelima, plažama i restoranima, nego o ukupnoj funkcionalnosti zemlje.
Turist ne doživljava destinaciju samo tijekom boravka u hotelu. Na njegov ukupni doživljaj utječu dostupnost prijevoza, kvaliteta cesta, javni promet, kulturni sadržaji, sigurnost i digitalne usluge.
Posebno je zabrinjavajući podatak da Hrvatska prema pokazatelju održivosti turističke potražnje, koji se u prezentaciji povezuje sa sezonalnošću, zauzima posljednje, 110. mjesto. To znači da izrazito sezonska struktura turizma ostaje jedan od najvećih razvojnih problema Hrvatske. Čak i kada je turistički proizvod kvalitetan, nekoliko mjeseci intenzivne potražnje teško može nadomjestiti nedovoljnu iskorištenost kapaciteta tijekom ostatka godine.
Tirana prestigla Zagreb, Split i Dubrovnik zajedno: što se dogodilo s Pulom?
Jedan od najsnažnijih primjera promjene turističke konkurentnosti dolazi iz Albanije. Zračna luka Tirana u 2019. godini imala je približno 3,34 milijuna putnika. Do 2025. promet je povećala na 11,64 milijuna putnika, što predstavlja rast od 249 posto. Time je Tirana, prema podacima prikazanima u istraživanju, premašila zbrojeni putnički promet triju najvećih hrvatskih zračnih luka.
Zagreb je 2025. imao 4,68 milijuna putnika, Split 3,85 milijuna, a Dubrovnik 3,08 milijuna. Njihov zajednički rezultat iznosio je približno 11,61 milijun putnika, neznatno manje od Tirane. U istom razdoblju ukupni promet hrvatskih zračnih luka porastao je za 23 posto. Međutim, rast nije bio ravnomjerno raspoređen. Zadar je povećao promet za 107 posto, Zagreb za 37 posto, Split za 18 posto, a Dubrovnik za sedam posto.
Istodobno je Rijeka izgubila 22 posto putnika, dok je Zračna luka Pula zabilježila pad od 29 posto u odnosu na 2019. godinu. Za Istru je upravo taj podatak posebno važan.
Riječ je o regiji s razvijenim turističkim kapacitetima, snažnom međunarodnom potražnjom i značajnim hotelskim kompanijama, ali zračna povezanost njezina najvećeg grada i dalje zaostaje za pretpandemijskom razinom.
Naravno, broj putnika u zračnoj luci ne odgovara automatski broju turista. U promet ulaze i domaći putnici, poslovna putovanja te drugi oblici mobilnosti. Istra se također snažno oslanja na cestovni promet. Međutim, zračna dostupnost osobito je važna za privlačenje udaljenijih tržišta, međunarodnih poslovnih događanja, gostiju više platežne moći i razvoj turizma izvan glavne sezone.
Topalovićeva analiza kao ključne čimbenike albanskog uspjeha navodi promjenu vlasništva i upravljanja zračnom lukom Tirana 2020. godine te razvoj baze niskotarifnog prijevoznika Wizz Air.
Već u prvoj polovici 2026. Tirana je, prema podacima iz prezentacije, zabilježila oko šest milijuna putnika, 17 posto više nego u istom razdoblju prethodne godine.
Za Pulu se zato otvara vrlo konkretno pitanje: može li se postojeći model upravljanja zračnom povezanošću dugoročno smatrati zadovoljavajućim ako njezini konkurenti uspijevaju višestruko povećavati promet?
Još važnije, postoji li zajednička strategija Zračne luke Pula, turističkih zajednica, hotelskih kompanija i javnog sektora za razvoj novih linija i produljenje sezone?
Hrvatski turizam ima ozbiljan hotelski deficit
Istraživanje posebno naglašava strukturu hrvatskog smještaja. Prema prikazanim podacima, hoteli u Hrvatskoj čine samo oko 15 posto ukupnih turističkih kreveta. Istodobno ostvaruju približno 28 posto svih noćenja. Usporedba s konkurentskim zemljama pokazuje značajnu razliku.
Kada se u usporedbu uključi i kratkoročni najam, udio hotelskih kreveta u Grčkoj iznosi približno 40 posto, a u Španjolskoj oko 36 posto. U tim zemljama hoteli ostvaruju više od polovice turističkih noćenja. Hrvatski model izrazito je oslonjen na apartmane, kuće za odmor i drugi privatni smještaj. Takva struktura ima i svoje prednosti. Privatni iznajmljivači omogućili su snažan razvoj obiteljskog poduzetništva, ulaganja građana u nekretnine i turističku aktivaciju brojnih manjih mjesta.
No, hotelski smještaj u pravilu omogućuje drukčiju organizaciju poslovanja: veću koncentraciju profesionalnih radnih mjesta, razvoj dodatnih usluga, organizirano tržišno nastupanje i potencijalno dulju sezonu.
Upravo zbog toga Topalović smatra da je razvoj hotela jedna od najvažnijih poluga buduće konkurentnosti. Ipak, nedostatak hotelskih kreveta ne znači da je svaka nova hotelska investicija automatski dobra za destinaciju. Za lokalne zajednice presudna su i pitanja prostorne održivosti, javne infrastrukture, dostupnosti obale, zaposlenosti, opskrbe lokalnih proizvođača i dugoročnih gospodarskih učinaka.
Drugim riječima, razvoj hotelskog sektora mora se promatrati zajedno s interesima stanovništva i očuvanjem prostora.
U regiji se priprema gotovo 39 tisuća novih hotelskih soba
Analiza investicijskog ciklusa obuhvaća 11 zemalja regije i projekte čije je otvaranje najavljeno između 2026. i 2030. godine. Prema podacima THP-a i Horwath HTL-a iz studenoga 2026., u pripremi je ukupno 260 aktivnih hotelskih projekata. Oni uključuju 38.963 hotelske sobe, odnosno hotelska ključa, uz procijenjenu vrijednost ulaganja od 6,4 milijarde eura. Najveći broj novih hotelskih soba planiran je u Grčkoj, njih 9.987, te Austriji, njih 8.370.
Hrvatska zauzima treće mjesto po broju soba s ukupno 4.209 planiranih ključeva u 32 projekta. Slijede Rumunjska s 3.897, Crna Gora s 3.314, Albanija s 2.425, Mađarska s 2.411, Srbija s 1.573, Bugarska s 1.418, Slovenija s 881 i Bosna i Hercegovina s 478 soba. Za Kosovo u prikazanom uzorku nije naveden odgovarajući aktivni hotelski kapacitet.
Na prvi pogled Hrvatska se nalazi na relativno dobroj poziciji. Međutim, detaljnija analiza otkriva određene slabosti. Prije svega, Hrvatska je po ukupnom broju planiranih soba treća, ali po vrijednosti investicija tek peta. Procijenjena vrijednost hrvatskog investicijskog ciklusa iznosi oko 600 milijuna eura.
Za usporedbu, Grčka ima oko 2,02 milijarde eura planiranih ulaganja, Austrija 1,17 milijardi, Rumunjska 639 milijuna, a Crna Gora 621 milijun eura. To znači da pojedine zemlje s manjim brojem planiranih soba privlače investicije veće ukupne vrijednosti.
Valja naglasiti da je riječ o najavljenim projektima i procjenama investicijskih budžeta, a ne o zajamčenim ulaganjima ili potvrđenoj realizaciji svih projekata.
Hrvatska ulaže manje po hotelskoj sobi od regionalnog prosjeka
Usporedba procijenjenih investicija po hotelskom ključu dodatno otkriva razlike. Prosjek regije iznosi približno 165 tisuća eura po sobi. Grčka predvodi s približno 202 tisuće eura po sobi, slijede Crna Gora sa 187 tisuća, Bugarska sa 185 tisuća, Albanija sa 182 tisuće i Rumunjska sa 164 tisuće eura. Hrvatska se nalazi na šestom mjestu sa 143 tisuće eura po sobi.
Ispod Hrvatske su Austrija sa 140 tisuća, Srbija sa 132 tisuće, Mađarska sa 128 tisuća, Slovenija sa 123 tisuće i Bosna i Hercegovina sa 71 tisućom eura. Hrvatska tako ulaže približno 13 posto manje po sobi od regionalnog prosjeka.
Takva usporedba ne znači nužno da su hrvatski projekti manje kvalitetni. Na investicijski trošak utječu zemljište, kategorija hotela, cijena gradnje, sadržaji, obnova postojećih objekata i način evidentiranja projekta. Ipak, ona pokazuje da Hrvatska u promatranom investicijskom ciklusu ne predvodi regiju prema financijskoj vrijednosti novih hotelskih kapaciteta.
Topalovićevo istraživanje pritom utvrđuje i statističku povezanost između turističke konkurentnosti zemlje i njezina hotelskog investicijskog ciklusa. Na uzorku deset država, korelacija između konkurentnosti i broja planiranih hotelskih soba iznosi 0,75, dok povezanost konkurentnosti i ulaganja po sobi iznosi 0,64. Riječ je o pozitivnim korelacijama koje su u analizi statistički značajne.
Međutim, korelacija ne dokazuje uzročno-posljedičnu vezu. Iz tih rezultata nije moguće zaključiti da veća konkurentnost sama po sebi uzrokuje veća ulaganja, niti isključiti utjecaj veličine tržišta, troškova zemljišta i drugih gospodarskih čimbenika. Ono što podaci ipak sugeriraju jest da konkurentnije turističke destinacije u ovom uzorku istodobno privlače snažniji hotelski investicijski interes.
Zašto međunarodni hotelski brendovi zaobilaze Hrvatsku?
Još jedno važno upozorenje odnosi se na prisutnost međunarodnih hotelskih brendova. Prema istraživanju, samo 29 posto hotelskih soba u aktivnom hrvatskom investicijskom ciklusu za razdoblje 2026. – 2030. pripada projektima s potvrđenim međunarodnim hotelskim brendom. To je najniži udio među analiziranim zemljama.
U Mađarskoj međunarodni hotelski brendovi obuhvaćaju 95 posto planiranih kapaciteta, u Srbiji 90 posto, Bugarskoj 86 posto, Rumunjskoj 77 posto, a Albaniji 68 posto. Slovenija bilježi 61 posto, Grčka 59 posto, Austrija 58 posto, Crna Gora 50 posto, a Bosna i Hercegovina 37 posto. Hrvatska sa svojih 29 posto nalazi se na samom začelju.
To ne znači da hrvatski hoteli nemaju snažne domaće brendove niti da su međunarodni brendovi nužno kvalitetniji od domaćih. Hrvatska ima razvijene hotelske kompanije koje su izgradile prepoznatljive proizvode, a domaće vlasništvo i upravljanje mogu predstavljati značajnu gospodarsku prednost. Ipak, međunarodni hotelski lanci donose pristup globalnim distribucijskim sustavima, programima lojalnosti, međunarodnim tržištima i određenim investicijskim modelima. Njihova prisutnost može biti jedan od pokazatelja privlačnosti tržišta za globalni hotelski kapital.
Zašto je Hrvatska u novom investicijskom ciklusu toliko slabije zastupljena od konkurencije, pitanje je koje zaslužuje dodatnu analizu. Mogući razlozi uključuju strukturu domaćeg hotelijerstva, tržište nekretnina, investicijske troškove, veličinu i prirodu projekata te strategije međunarodnih lanaca. Sama prezentacija, međutim, ne dokazuje koji je od tih čimbenika presudan.
U luksuznom hotelijerstvu Grčka daleko ispred Hrvatske
U regiji se posebno snažno razvija segment međunarodnih luksuznih i ultraluksuznih hotelskih brendova. Prema prezentaciji, šest vodećih međunarodnih hotelskih grupacija ima ukupno 105 projekata u regionalnom investicijskom ciklusu. Od toga je samo osam projekata u Hrvatskoj. To predstavlja približno osam posto projekata tih grupacija, iako Hrvatska sudjeluje s oko 12 posto u ukupnom broju projekata regionalnog hotelskog ciklusa. Još je izraženija razlika kod ultraluksuznih hotelskih brendova.
Grčka ima devet takvih projekata, dok Hrvatska ima samo jedan. Po jedan projekt imaju i Austrija, Mađarska, Bugarska, Crna Gora, Rumunjska i Srbija. U promatranom segmentu riječ je o brendovima poput Four Seasonsa, Six Sensesa, Mandarin Orientala, Rosewooda, Amana, Waldorf Astorije, Ritz-Carltona, Nobua, Kempinskog, Conrada, W-a i Fairmonta.
Podaci pokazuju da Grčka znatno uspješnije privlači međunarodne investitore u najskupljem segmentu hotelskog tržišta. Ipak, razvoj ultraluksuza ne bi trebalo promatrati kao univerzalni cilj svake hrvatske destinacije. Za pojedine regije i gradove znatno je važnije osigurati kvalitetne cjelogodišnje hotele srednje i više kategorije, kongresne sadržaje i ponudu koja se može povezati s lokalnim gospodarstvom.
Ključno pitanje nije koliko luksuznih brendova Hrvatska ima, nego kakav turistički proizvod želi razvijati i koliko on pridonosi ukupnoj gospodarskoj vrijednosti destinacije.
Investicijski vrhunac 2027. godine, a zatim prijeti praznina
Jedan od najvažnijih zaključaka istraživanja odnosi se na vremenski raspored novih hotelskih investicija. Od ukupno 4.209 hotelskih soba čije je otvaranje najavljeno u Hrvatskoj između 2026. i 2030. godine, čak 61 posto trebalo bi biti otvoreno tijekom 2027. Za 2026. planirano je 12 posto, za 2028. samo četiri posto, a za 2029. oko 23 posto ukupnog kapaciteta. Za 2030. godinu u promatranom uzorku nema evidentiranih projekata s najavljenim otvaranjem. U ostatku regije investicijski ciklus raspoređen je ravnomjernije.
Regionalni udjeli iznose devet posto u 2026., 43 posto u 2027., 26 posto u 2028., 16 posto u 2029. i sedam posto u 2030. godini. To znači da Hrvatska ima izrazito koncentriran investicijski ciklus, s vrhuncem u 2027., nakon kojega se broj najavljenih otvaranja značajno smanjuje. Naravno, izostanak evidentiranih projekata za 2030. ne znači da novih hotela neće biti.
Investicijski pipeline prikazuje projekte koji su u trenutku istraživanja imali poznate planirane rokove, a novi projekti mogu biti najavljeni naknadno. Ipak, istraživanje pokazuje da je sljedeći veći investicijski ciklus zasad nedovoljno vidljiv. To predstavlja razlog za zabrinutost jer priprema ozbiljnih hotelskih projekata često traje godinama. Ako se o novim investicijama počne razmišljati tek nakon završetka postojećeg ciklusa, može nastati višegodišnji zastoj.
Albanija i Grčka pokazuju da se konkurencija više ne temelji samo na hotelima
Uz podatke o hotelskom tržištu, prezentacija prikazuje nekoliko velikih međunarodnih projekata koji pokazuju širenje koncepta turističkih investicija. Prikazani su primjeri luksuznih resorta i hotelskih kompleksa, uključujući Aman Sveti Stefan i Janu Miločer, Story Hotels & Resorts, Nammos Resort Montenegro te projekte međunarodnih hotelskih lanaca InterContinental i Marriott. Njihova je svrha ilustrirati smjer regionalnog razvoja prema većim, međunarodno prepoznatljivim projektima. Posebno su zanimljiva dva primjera koja prelaze okvire klasičnog hotelijerstva. Prvi je The Ellinikon u Ateni, a drugi Arena Kombëtare u Tirani.
The Ellinikon: od napuštene zračne luke do projekta vrijednog više od osam milijardi eura
Grčki projekt The Ellinikon jedan je od najvećih primjera urbane regeneracije u Europi. Na području bivše atenske zračne luke, zatvorene 2001., i olimpijskih sadržaja iz 2004. godine razvija se novi gradski kompleks ukupne površine 6,2 milijuna četvornih metara. Projekt provodi Lamda Development, uz urbanistički masterplan arhitektonskog ureda Foster + Partners. Procijenjena ukupna vrijednost investicije premašuje osam milijardi eura.
Planiran je metropolitanski park površine dva milijuna četvornih metara, što je približno 40 posto više od londonskog Hyde Parka. U sklopu projekta predviđen je i Riviera Tower, neboder visok oko 200 metara s 50 katova.
Posebno je zanimljiv model stvaranja vrijednosti zemljišta. Prema podacima iz prezentacije, trošak stjecanja zemljišta iznosio je približno 800 eura po četvornom metru, dok se prodajne cijene parcela investitorima kreću oko 2.650 eura po četvornom metru. Cijene stanova u pojedinim dijelovima projekta navedene su u rasponu od 9.400 do 12.300 eura po četvornom metru.
Među planiranim sadržajima nalazi se i Hard Rock resort vrijedan oko 1,5 milijardi eura, s 1.100 soba i velikim kasinom, čije je otvaranje predviđeno 2029. godine. U prezentaciji se navode i procjene o 70 do 85 tisuća radnih mjesta te doprinosu od oko 2,5 posto grčkom BDP-u. Te brojke treba promatrati kao projekcije povezane s razvojem projekta, a ne kao već ostvarene rezultate.
Ellinikon pokazuje kako turističke investicije mogu biti povezane s obnovom velikih zapuštenih prostora, stanovanjem, parkovima, poslovnim sadržajima i infrastrukturom. Istodobno, visoke cijene nekretnina i komercijalizacija velikih urbanih površina otvaraju pitanja dostupnosti stanovanja, javnog interesa i socijalne uključivosti. Upravo zato uspjeh takvih projekata ne može se mjeriti samo investicijskim iznosima.
Tirana: stadion koji je istodobno hotel, poslovni i urbani projekt
Drugi primjer dolazi iz Albanije. Arena Kombëtare, poznata i kao Air Albania Stadium, otvorena je 2019. godine. Stadion ima 22.500 sjedala, a projekt uključuje i približno 54.000 četvornih metara nesportskih sadržaja. Ukupna investicija iznosila je oko 85 milijuna eura. Dio kompleksa čini toranj visok 112 metara s hotelom Marriott. Ovaj primjer pokazuje model u kojem sportska infrastruktura nije izolirana javna investicija, nego je povezana s hotelijerstvom, poslovnim prostorima i drugim komercijalnim sadržajima.
Za hrvatske gradove takav pristup može biti zanimljiv, osobito kada se razmatra revitalizacija postojećih stadiona, industrijskih kompleksa ili velikih nedovoljno iskorištenih zemljišta. Međutim, mogućnost njegove primjene ovisi o prostornim, financijskim i vlasničkim okolnostima svakog projekta.
Singapur pokazuje da snažan turizam ne znači povlačenje države
Posljednji međunarodni primjer u prezentaciji možda je i najvažniji za raspravu o hrvatskoj turističkoj politici. Singapur je tijekom 2025. godine, prema podacima iz istraživanja, ostvario 16,9 milijuna međunarodnih posjetitelja i 32,8 milijardi singapurskih dolara turističkih prihoda. Unatoč snažnoj potražnji, država nije prepustila razvoj hotelijerstva isključivo tržištu. Naprotiv, aktivno potiče obnovu hotela, novu izgradnju, tehnološku modernizaciju i ekološku održivost.
Singapurski program Hotel Rejuvenation Fund omogućuje sufinanciranje obnove hotela u rasponu od 30 do 50 posto za unapređenje proizvoda i produktivnosti te od 50 do 70 posto za projekte povezane s održivošću. Riječ je o selektivnom programu, a ne o bespovratnom financiranju svake hotelske adaptacije.
Prema uvjetima prikazanima u istraživanju, potpora je usmjerena na sveobuhvatne obnove vrijedne najmanje tri milijuna singapurskih dolara, uz zahtjeve za reorganizaciju radnih mjesta i provjeru rezultata. Država istodobno koristi zemljišnu i prostornu politiku.
Za drugu polovicu 2026. predviđeno je oko 970 novih hotelskih soba na državnom zemljištu, a u pojedinim dijelovima gradskog središta ponovno je dopuštena gradnja hotela nakon ranijih ograničenja. Uz to se koriste instrumenti povećanja dopuštene građevinske površine za određene tipove ulaganja. Singapur također provodi sektorske programe digitalizacije, uključujući pametne sobe, robotiku i digitalni check-in, te programe prilagodbe radnih mjesta nedostatku zaposlenika. Prema prezentaciji, 61 posto hotelskog fonda već posjeduje certifikate održivosti, čime je nadmašen ranije postavljeni cilj od 60 posto.
Za Hrvatsku je posebno zanimljiv model zajedničkog djelovanja državnih institucija i hotelske industrije uz jasno definirane, mjerljive ciljeve. U Singapuru se hotelska industrija ne tretira samo kao privatna gospodarska djelatnost, nego i kao važan dio nacionalne razvojne strategije.
Što ova analiza znači za Istru?
Iako je istraživanje usmjereno na hrvatski turizam u cjelini, njegovi zaključci osobito su zanimljivi za Istru.
Istra raspolaže razvijenim hotelskim kompanijama, brojnim destinacijama snažne međunarodne prepoznatljivosti, značajnom gastronomskom i vinskom ponudom te velikom koncentracijom turističkih kapaciteta. Pritom su upravo veliki hotelski sustavi, kao što su Valamar i Maistra, godinama bili važni nositelji ulaganja u kvalitetu ponude. Međutim, nacionalni i regionalni podaci postavljaju nekoliko pitanja koja ne bi trebalo zaobići.
Prvo je pitanje prometne dostupnosti. Pad prometa Zračne luke Pula za 29 posto u odnosu na 2019. pokazuje da razvoj turizma i razvoj zračne povezanosti nisu nužno usklađeni.
Drugo se odnosi na sezonalnost. Istra ima mogućnost razvijanja cjelogodišnjeg turizma kroz gastronomiju, vino, kulturu, sport, poslovna događanja i zdravstvene sadržaje, ali to zahtijeva kontinuiranu povezanost ponude, infrastrukture i tržišta.
Treće je pitanje strukture ulaganja. Novi hoteli i rekonstrukcije postojećih objekata mogu povećati kvalitetu destinacije, no njihov uspjeh treba mjeriti i brojem stabilnih radnih mjesta, visinom plaća, gospodarskom povezanošću s lokalnim proizvođačima i doprinosom životu lokalne zajednice.
Četvrto je pitanje prostora. Istra se već godinama suočava s pritiskom turističke izgradnje, rastom cijena nekretnina i napetostima između turističke namjene prostora i svakodnevnih potreba stanovništva. U tom kontekstu zahtjev za većim hotelskim investicijama ne smije automatski značiti širenje građevinskih područja ili dodatnu izgradnju obale.
Jednako važna razvojna mogućnost može biti repozicioniranje postojećih objekata, obnova zapuštenih turističkih kompleksa te prenamjena već izgrađenih prostora. To je ujedno i područje u kojem bi se investicijske potrebe hotelijerstva mogle povezati sa zaštitom prostora i smanjenjem pritiska na okoliš.
Hrvatska treba odlučiti kakav turizam želi, a ne samo koliko gostiju može primiti
Topalović na kraju prezentacije izdvaja četiri ključne poruke.
Prva je da je Hrvatska posljednjih godina ostvarivala rast prije svega kroz veće prihode po gostu, a ne kroz povećanje broja stranih gostiju.
Druga je da turistička konkurentnost izravno utječe na sposobnost zemlje da privuče investicijski interes.
Treća je da razvoj hotelskog sektora predstavlja važnu priliku za unapređenje turističkog proizvoda.
Četvrta je da se nakon investicijskog vrhunca 2027. godine nazire razdoblje slabije aktivnosti među zasad najavljenim projektima.
Horwath HTL zato predlaže tri strateška smjera: tretiranje hotela kao strateške infrastrukture uz namjenski fond za obnovu i izgradnju, prilagodbu prostornog planiranja i izdavanja dozvola hotelskim investicijama te zajedničku strategiju države i industrije s mjerljivim ciljevima.
To su prijedlozi autora istraživanja, a ne jedine moguće opcije turističke politike.
Njihova provedba otvorila bi niz dodatnih pitanja: treba li javni novac usmjeravati prema velikim hotelskim kompanijama, pod kojim uvjetima, kako mjeriti javni interes te kako osigurati da ubrzavanje investicija ne ugrozi okolišne standarde i prava lokalnih zajednica?
Jednako je važno pitanje može li se buduća konkurentnost graditi i kroz jačanje domaćeg poduzetništva, kvalitetu zaposlenosti, modernizaciju postojećih kapaciteta, digitalizaciju, javni prijevoz i produljenje sezone.
Hrvatskoj svakako ne nedostaju prirodne pretpostavke za uspješan turizam. Međutim, prirodna atraktivnost sama po sebi ne jamči dugoročnu gospodarsku konkurentnost.
Primjeri Grčke, Albanije i Singapura pokazuju koliko su važni organizacija, infrastruktura, investicijska politika i dugoročna razvojna vizija.
Hrvatski turizam zato ne stoji pred jednostavnim izborom između više gostiju i viših cijena. Stvarni je izbor između nastavka modela koji se oslanja na postojeće prednosti i stvaranja sustava koji će kvalitetu turističkog proizvoda pratiti boljom prometnom dostupnošću, snažnijom infrastrukturom, održivim ulaganjima i većom gospodarskom koristi za stanovništvo.
Podaci prikazani u Poreču upozoravaju da konkurencija više ne čeka.
Hrvatska pritom još uvijek ima značajne prednosti, razvijene hotelske kompanije, snažnu turističku prepoznatljivost i iskustvo u međunarodnom poslovanju.
No, ima i sve manje prostora za pretpostavku da će te prednosti same po sebi biti dovoljne.
Najvažnije pitanje nije može li Hrvatska i dalje imati uspješne turističke sezone. Pitanje je hoće li za deset godina biti konkurentnija nego danas – i hoće li korist od tog razvoja osjećati i ljudi koji u turističkim destinacijama žive tijekom svih dvanaest mjeseci.
Izvor: Dr. sc. Siniša Topalović, Horwath HTL, „Konkurentnost, rast i hotelske investicije: Hrvatska pred izazovom“, 28. Kongres hotelijera Hrvatske, Poreč, 11. studenoga 2026. Prezentacija obuhvaća podatke i analize Eurostata, World Economic Foruma, nacionalnih statističkih institucija, THP-a i Horwath HTL-a te primjere međunarodnih razvojnih projekata. Podaci i investicijske projekcije preuzeti su iz prezentacije, bez zasebne neovisne provjere svih izvornih baza. Komentari o mogućim učincima na Istru i javne politike predstavljaju novinarsku interpretaciju.